Nhiều người mới bắt đầu tìm hiểu về tài chính thường đứng trước một câu hỏi lớn khi thấy giá cả hàng hóa tăng cao: Nên chọn tích trữ vàng hay ngoại tệ để bảo vệ số tiền xương máu của mình? Đây là một băn khoăn rất thực tế vì cả hai đều là những hầm trú ẩn an toàn truyền thống được ông cha ta tin dùng từ nhiều đời nay.
Trong bối cảnh nền kinh tế có nhiều biến động, việc hiểu rõ bản chất của từng kênh đầu tư sẽ giúp bạn tránh được những sai lầm đáng tiếc. Bài viết này sẽ đi sâu vào việc phân tích sức mạnh của đồng đô la Mỹ so với vàng trong lịch sử tài chính Việt Nam, giúp bạn có cái nhìn đa chiều về việc phân bổ tài sản sao cho hợp lý nhất.
Thực tế, không có kênh nào là tuyệt đối tốt hơn kênh nào trong mọi hoàn cảnh. Việc tích trữ vàng hay ngoại tệ phụ thuộc rất nhiều vào mục tiêu cá nhân, thời gian bạn định nắm giữ và mức độ chấp nhận rủi ro của bạn. Hãy cùng bóc tách từng lớp vấn đề để xem đâu mới là lựa chọn phù hợp nhất cho túi tiền của bạn hiện nay.
Tích trữ vàng hay ngoại tệ thực chất là gì?
Để bắt đầu, chúng ta cần hiểu rõ khái niệm tích trữ vàng hay ngoại tệ một cách đơn giản nhất. Hiểu một cách nôm na, đây là hành động bạn chuyển đổi tiền đồng Việt Nam (VND) sang một loại tài sản khác mà bạn tin rằng nó sẽ giữ giá tốt hơn khi lạm phát xảy ra.
Lạm phát là hiện tượng giá cả hàng hóa leo thang theo thời gian. Ví dụ, nếu cách đây mười năm, một bát phở có giá ba mươi nghìn đồng, thì nay bát phở đó đã lên đến năm mươi nghìn hoặc sáu mươi nghìn đồng. Điều này đồng nghĩa với việc cùng một số tiền đó, bạn mua được ít hàng hóa hơn. Việc tích trữ vàng hay ngoại tệ chính là nỗ lực để số tiền của bạn không bị “bốc hơi” sức mua như vậy.
Vàng được coi là “tiền tệ cuối cùng” của thế giới bởi nó có giá trị nội tại, không phụ thuộc vào bất kỳ chính phủ nào. Trong khi đó, ngoại tệ, tiêu biểu là đồng đô la Mỹ (USD), là đồng tiền dự trữ quốc tế mạnh nhất. Khi bạn giữ ngoại tệ, bạn đang đặt niềm tin vào sức mạnh kinh tế và uy tín của quốc gia phát hành ra đồng tiền đó.
Xem thêm: Đầu tư ngoại tệ là gì? Bí mật về “hầm trú ẩn” tài sản cho người mới
Tại sao người mới hay nhầm lẫn giữa hai kênh này?
Sai lầm phổ biến nhất của người mới là đánh đồng việc bảo vệ tài sản với việc làm giàu nhanh chóng. Nhiều người thấy giá vàng tăng vọt trong vài ngày liền vội vàng rút hết tiền tiết kiệm để mua vào, hay thấy tỷ giá USD biến động là chạy đi gom đô la với hy vọng kiếm lời sau vài tuần.
Thực tế, việc tích trữ vàng hay ngoại tệ thường mang tính chất phòng thủ nhiều hơn là tấn công. Khi bạn nhìn vào các doanh nghiệp lớn trên sàn chứng khoán, ví dụ như Tập đoàn Hòa Phát (mã chứng khoán HPG), họ phải nhập khẩu nguyên liệu từ nước ngoài. Họ cần ngoại tệ để thanh toán, nhưng đó là nhu cầu kinh doanh. Với cá nhân, nếu bạn mua đô la rồi cất dưới gối, bạn đang lãng phí cơ hội sinh lời từ các kênh khác.
Một nhầm lẫn khác là tin rằng cứ giữ vàng hay đô la là chắc chắn có lãi. Bạn cần nhớ rằng ở Việt Nam, lãi suất gửi tiết kiệm bằng đô la Mỹ tại các ngân hàng hiện nay thường là không phần trăm. Trong khi đó, nếu bạn giữ tiền đồng và gửi tiết kiệm, bạn có thể nhận được mức lãi suất từ năm phần trăm đến bảy phần trăm mỗi năm. Nếu đô la không tăng giá mạnh hơn mức lãi suất này, bạn thực tế đang chịu thiệt.
Hiểu về rủi ro khi chọn tích trữ vàng hay ngoại tệ
Khi bạn quyết định tích trữ vàng hay ngoại tệ, có những rủi ro tiềm ẩn mà người mới thường bỏ qua. Đối với vàng, rủi ro lớn nhất chính là sự biến động giá thế giới và chênh lệch giữa giá vàng trong nước với quốc tế. Có những thời điểm, giá vàng trong nước cao hơn thế giới đến mười lăm hoặc hai mươi triệu đồng mỗi lượng. Nếu bạn mua ở vùng đỉnh, bạn sẽ mất rất nhiều thời gian để hòa vốn.
Đối với ngoại tệ, rủi ro nằm ở chính sách tiền tệ. Chính phủ luôn có các biện pháp để ổn định tỷ giá, tránh việc đô la hóa nền kinh tế. Ngoài ra, việc mua bán ngoại tệ tự do tại các cửa hàng vàng bạc mà không có giấy phép là không đúng quy định pháp luật. Người mới cần hết sức lưu ý vấn đề pháp lý này để tránh những rắc rối không đáng có.
Một ví dụ cụ thể: Giả sử bạn có 100.000.000đ (một trăm triệu đồng). Bạn dùng số tiền này để mua đô la Mỹ khi tỷ giá đang ở mức cao do tâm lý đám đông. Sau một năm, tỷ giá chỉ đi ngang hoặc tăng rất nhẹ. Trong khi đó, nếu bạn dùng số tiền đó mua cổ phiếu của một doanh nghiệp đầu ngành như Sữa Việt Nam (mã chứng khoán VNM) và nhận cổ tức bằng tiền mặt, hoặc đơn giản là gửi tiết kiệm ngân hàng, số tiền của bạn đã có thể tăng trưởng tốt hơn nhiều.
Xem thêm: Đầu tư vàng online
Vàng: Kênh trú ẩn an toàn qua hàng thế kỷ
Vàng luôn chiếm một vị trí đặc biệt trong tâm lý người Việt. Khi có biến động chính trị hoặc kinh tế toàn cầu, vàng thường là tài sản đầu tiên tăng giá. Đó là bởi vì vàng không thể tự nhiên sinh ra thêm bằng cách in ấn như tiền giấy. Tính khan hiếm giúp vàng giữ được giá trị dài hạn cực tốt trước sự tàn phá của lạm phát.
Tuy nhiên, vàng có một nhược điểm lớn là “tài sản chết”. Nghĩa là nếu bạn để một lượng vàng trong két sắt, sau mười năm nó vẫn là một lượng vàng. Nó không tự đẻ ra tiền như việc bạn sở hữu cổ phiếu của Công ty FPT (mã chứng khoán FPT), nơi doanh nghiệp liên tục làm ăn có lãi và chia lợi nhuận cho cổ đông.
Việc nắm giữ vàng đòi hỏi bạn phải có nơi lưu trữ an toàn. Nếu giữ tại nhà, rủi ro mất trộm là hiện hữu. Nếu gửi tại ngân hàng, bạn có thể phải trả phí lưu ký. Do đó, người mới khi cân nhắc việc tích trữ vàng hay ngoại tệ cần tính toán thêm các chi phí ẩn này vào bài toán đầu tư của mình.
Ngoại tệ: Lá chắn phòng thủ trước biến động tỷ giá
Việc giữ một phần nhỏ tài sản dưới dạng ngoại tệ mạnh như USD, EUR hay JPY có thể giúp bạn yên tâm hơn khi tiền đồng có dấu hiệu mất giá so với quốc tế. Điều này đặc biệt quan trọng nếu bạn có kế hoạch cho con đi du học hoặc thường xuyên đi du lịch nước ngoài.
Tuy nhiên, như đã nói, sức mạnh của ngoại tệ phụ thuộc vào sức khỏe của nền kinh tế nước đó. Nếu kinh tế Mỹ gặp khó khăn, đồng USD cũng có thể suy yếu. Ở Việt Nam, do sự kiểm soát chặt chẽ của Ngân hàng Nhà nước, tỷ giá thường được giữ ở mức ổn định trong thời gian dài. Vì vậy, việc kỳ vọng kiếm lời lớn từ việc mua bán đô la là rất khó khăn cho nhà đầu tư nhỏ lẻ.
Hãy tưởng tượng bạn giống như một doanh nghiệp lớn như Tổng Công ty Hàng không Việt Nam (mã chứng khoán HVN). Họ có rất nhiều khoản nợ bằng ngoại tệ. Khi tỷ giá tăng, gánh nặng nợ của họ sẽ lớn lên. Ngược lại, nếu bạn là cá nhân đang giữ ngoại tệ, khi tỷ giá tăng, bạn cảm thấy mình giàu lên. Nhưng hãy nhớ, đó chỉ là sự thay đổi về con số so với tiền đồng, sức mua thực tế có thể không tăng nhiều nếu lạm phát trong nước cũng cao.
So sánh sức mạnh: Vàng hay USD chống lạm phát tốt hơn?
Lịch sử cho thấy, trong những giai đoạn lạm phát phi mã, vàng thường có mức tăng trưởng ấn tượng hơn so với ngoại tệ. Vàng phản ứng nhanh với những lo ngại về sự mất giá của tất cả các loại tiền giấy, bao gồm cả USD. Khi người ta mất niềm tin vào hệ thống tài chính, họ tìm đến vàng.
Ngược lại, trong những giai đoạn kinh tế thế giới ổn định và lãi suất đồng đô la tăng cao, USD lại là kênh hấp dẫn hơn. Khi lãi suất đô la tại Mỹ tăng, dòng vốn có xu hướng chảy về Mỹ để hưởng lãi, khiến đồng tiền này mạnh lên. Lúc này, giá vàng thường chịu áp lực giảm do vàng không mang lại lãi suất định kỳ.
Ví dụ số học đơn giản: Nếu bạn có 1.000.000.000đ (một tỷ đồng). Bạn chia đôi, một nửa mua vàng và một nửa mua đô la Mỹ. Sau năm năm, nếu có khủng hoảng kinh tế, phần vàng có thể tăng giá gấp rưỡi, lên mức tương đương 750.000.000đ. Trong khi đó, phần đô la có thể chỉ tăng khoảng mười phần trăm, lên mức 550.000.000đ. Nhưng trong điều kiện kinh tế bình thường, mức chênh lệch này sẽ hẹp lại rất nhiều.
Khoảng cách mua và bán: Cái bẫy ít người để ý
Một yếu tố cực kỳ quan trọng khi bạn chọn tích trữ vàng hay ngoại tệ chính là mức chênh lệch giữa giá mua vào và giá bán ra (spread). Các tiệm vàng và ngân hàng luôn bán cho bạn với giá cao và mua lại của bạn với giá thấp.
Với vàng, đặc biệt là vào những ngày thị trường biến động mạnh như ngày Thần Tài, khoảng cách này có thể lên tới vài triệu đồng mỗi lượng. Điều này có nghĩa là ngay khi bạn vừa trả tiền mua vàng và cầm miếng vàng trên tay, bạn đã thực tế đang chịu một khoản lỗ ảo ngay lập tức nếu bán lại ngay.
Với ngoại tệ, khoảng cách này thường hẹp hơn nhưng vẫn tồn tại. Nếu bạn thường xuyên mua đi bán lại để “lướt sóng”, phí giao dịch và mức chênh lệch này sẽ bào mòn hết lợi nhuận của bạn. Đây là lý do vì sao người mới nên coi đây là kênh tích trữ dài hạn thay vì đầu tư ngắn hạn.
Xem thêm: Cổ phiếu có cổ tức tiền mặt: Kênh “gửi tiết kiệm” lãi suất cao
Phân bổ tỷ trọng: Bí quyết của nhà đầu tư thông minh
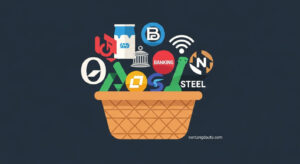
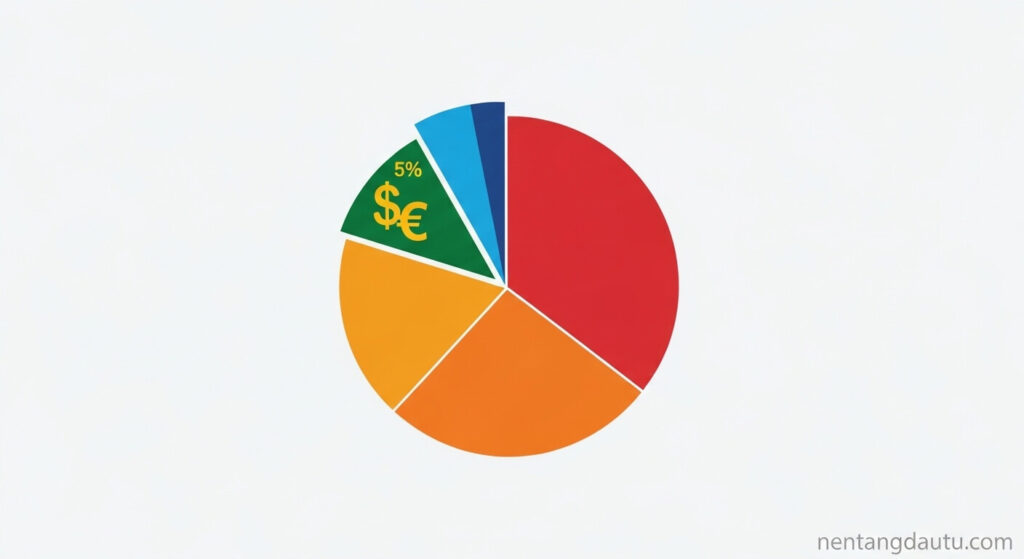
Lời khuyên từ các chuyên gia tài chính là không nên “bỏ tất cả trứng vào một giỏ”. Việc tích trữ vàng hay ngoại tệ chỉ nên chiếm một phần nhỏ trong danh mục tài sản của bạn. Thông thường, con số này dao động từ năm phần trăm đến mười lăm phần trăm tổng tài sản của bạn.
Phần lớn tiền của bạn nên được đặt vào các kênh có khả năng tạo ra dòng tiền hoặc tăng trưởng mạnh mẽ trong dài hạn. Ví dụ như đầu tư vào các công ty sản xuất tiêu dùng thiết yếu như Masan (mã chứng khoán MSN) hoặc các ngân hàng lớn như Vietcombank (mã chứng khoán VCB). Những doanh nghiệp này hoạt động, tạo ra sản phẩm, dịch vụ và lợi nhuận thực sự cho xã hội.
Hãy coi vàng và ngoại tệ giống như một chiếc lốp dự phòng cho xe ô tô. Bạn không mong muốn phải dùng đến nó mỗi ngày, nhưng bạn cần nó ở đó để đảm bảo an toàn khi gặp sự cố trên đường. Nếu bạn dùng toàn bộ tiền để mua lốp dự phòng, bạn sẽ không còn đủ tiền để đổ xăng cho xe chạy.
Những lưu ý về quy định hiện hành tại Việt Nam
Tại Việt Nam, các hoạt động liên quan đến vàng và ngoại hối được quản lý rất chặt chẽ bởi Nghị định 24 (về quản lý hoạt động kinh doanh vàng) và các quy định về quản lý ngoại hối. Việc sở hữu vàng miếng SJC hay vàng trang sức, cũng như việc nắm giữ ngoại tệ cá nhân là hợp pháp, nhưng việc mua bán phải diễn ra tại các tổ chức được cấp phép.
Người mới cần đặc biệt lưu ý: Nhà nước không khuyến khích việc đầu cơ tích trữ ngoại tệ trong dân cư. Việc gửi tiết kiệm ngoại tệ với lãi suất không phần trăm là một công cụ để hạn chế tình trạng này. Do đó, bạn nên kiểm tra kỹ các quy định hiện hành tại thời điểm bạn dự định giao dịch để đảm bảo tuân thủ pháp luật.
Đồng thời, giá vàng trong nước thường có những diễn biến tách rời với giá thế giới do các chính sách quản lý nguồn cung. Bạn đừng bao giờ lấy giá vàng thế giới trên các ứng dụng tài chính quốc tế rồi nhân với tỷ giá để áp vào giá vàng tại Việt Nam. Cách tính đó sẽ khiến bạn đưa ra những quyết định sai lầm vì thực tế mức chênh lệch có thể rất lớn.
Chiến lược “Phòng thủ” thay vì “Làm giàu”
Thay vì đặt câu hỏi kênh nào lãi hơn, hãy tự hỏi mục tiêu của bạn là gì. Nếu bạn lo sợ một cuộc đại khủng hoảng kinh tế toàn cầu, vàng là lựa chọn số một. Nếu bạn chỉ muốn bảo vệ một phần tài sản trước sự mất giá của tiền đồng trong ngắn hạn để chuẩn bị cho một chuyến đi xa, ngoại tệ sẽ tiện lợi hơn.
Đừng bao giờ vay tiền để đầu tư vào vàng hay ngoại tệ. Rất nhiều người đã phải trả giá đắt khi dùng đòn bẩy tài chính để mua vàng khi giá đang sốt. Khi giá quay đầu giảm nhẹ, cộng với áp lực trả lãi vay, họ buộc phải bán tháo và chịu lỗ nặng nề.
Hãy bắt đầu bằng việc tích lũy những phần nhỏ. Thay vì đợi có một số tiền lớn, bạn có thể trích một phần thu nhập hàng tháng để mua một ít vàng nhẫn hoặc để dành một ít ngoại tệ. Theo thời gian, phương pháp “trung bình giá” này sẽ giúp bạn có mức giá sở hữu an toàn hơn là việc dồn tất cả vào một thời điểm duy nhất.
Ví dụ thực tế từ thị trường Việt Nam
Hãy cùng nhìn lại giai đoạn mười năm qua tại Việt Nam. Nếu một người chọn tích trữ toàn bộ bằng đô la Mỹ, tài sản của họ tăng trưởng khá chậm vì tỷ giá VND/USD tương đối ổn định. Nếu chọn vàng, họ đã trải qua những đợt sóng tăng giảm rất mạnh, có lúc lãi đậm nhưng cũng có lúc “đu đỉnh” nhiều năm mới về bờ.
Trong khi đó, nếu người đó chia tiền ra: 10% giữ vàng để phòng thủ, 20% gửi tiết kiệm tiền đồng lấy lãi suất 6-7% mỗi năm, và 70% còn lại đầu tư vào rổ các cổ phiếu lớn như VN30 bao gồm các doanh nghiệp như Thế Giới Di Động (mã chứng khoán MWG) hay Vinamilk (VNM). Kết quả dài hạn thường cho thấy nhóm có danh mục đa dạng sẽ có mức sinh lời cao hơn và tâm lý thoải mái hơn nhiều.
Việc quan sát các mã chứng khoán lớn trong rổ VN30 cũng giúp bạn hiểu về sức khỏe kinh tế. Khi các doanh nghiệp này làm ăn tốt, tiền đồng thường ổn định và nhu cầu trú ẩn vào vàng hay ngoại tệ sẽ giảm xuống. Ngược lại, khi kinh tế khó khăn, các kênh phòng thủ lại lên ngôi.
Lời kết cho người mới bắt đầu
Việc lựa chọn tích trữ vàng hay ngoại tệ không phải là một bài toán thắng – thua tuyệt đối. Đó là bài toán về sự cân bằng. Đối với một người mới bắt đầu hành trình quản lý tài chính cá nhân, quan trọng nhất là xây dựng được một nền tảng kiến thức vững chắc và một tâm lý đầu tư bình tĩnh.
Đừng chạy theo những lời đồn thổi về việc vàng sẽ lên bao nhiêu triệu, hay đô la sắp tăng giá mạnh. Hãy nhìn vào nhu cầu thực tế của bản thân và gia đình. Một danh mục tài sản lành mạnh nên có cả tiền mặt gửi tiết kiệm, một ít vàng hoặc ngoại tệ để phòng hờ, và một phần lớn tài sản sinh lợi như cổ phiếu hoặc bất động sản.
Tài chính là một hành trình dài hạn. Chúc bạn có những quyết định sáng suốt để bảo vệ và phát triển tài sản của mình một cách bền vững nhất.