Nhiều người Việt Nam chúng ta vẫn luôn giữ tư duy “ăn chắc mặc bền”, coi cuốn sổ tiết kiệm là bảo vật hộ thân. Cảm giác nhìn con số trong tài khoản tăng lên mỗi năm nhờ lãi suất ngân hàng mang lại một sự an tâm tuyệt đối. Tuy nhiên, có một sự thật nghiệt ngã mà ít người mới bắt đầu tìm hiểu về tài chính nhận ra: nếu bạn chỉ gửi tiết kiệm trong dài hạn mà không có kế hoạch đầu tư khác, bạn thực tế đang nghèo đi một cách âm thầm.
Để hiểu tại sao việc tích trữ tiền mặt lại có thể là một thất bại về mặt tài chính, chúng ta cần phải hiểu rõ khái niệm lạm phát là gì. Đây không chỉ là một thuật ngữ kinh tế học khô khan trong sách vở, mà nó là hơi thở của thị trường, là thứ quyết định xem 10 năm tới bạn có thể mua được một căn nhà hay chỉ đủ tiền mua một chiếc xe máy với cùng một số tiền đó.
Lạm phát là gì? Kẻ trộm thầm lặng trong ví tiền của bạn
Hãy bắt đầu bằng một định nghĩa đơn giản nhất. Lạm phát là gì? Bạn có thể hiểu lạm phát là sự tăng lên liên tục của mức giá chung của hàng hóa và dịch vụ theo thời gian. Khi giá cả tăng lên, với cùng một số tiền, bạn sẽ mua được ít hàng hóa hơn so với trước đây. Nói cách khác, lạm phát chính là sự sụt giảm sức mua của đồng tiền.
Hãy nhớ lại khoảng 10 hay 15 năm trước tại Việt Nam. Khi đó, bạn chỉ cần cầm tờ 5.000đ hoặc 10.000đ là đã có thể ăn một bát phở vỉa hè thơm ngon. Nhưng hiện nay, ở các thành phố lớn như Hà Nội hay TP.HCM, một bát phở trung bình đã có giá từ 40.000đ đến 60.000đ. Bản chất bát phở vẫn là bấy nhiêu bánh phở, bấy nhiêu thịt, nhưng số tiền bạn phải trả đã tăng gấp 5 đến 10 lần. Đó chính là minh chứng rõ nhất cho lạm phát.
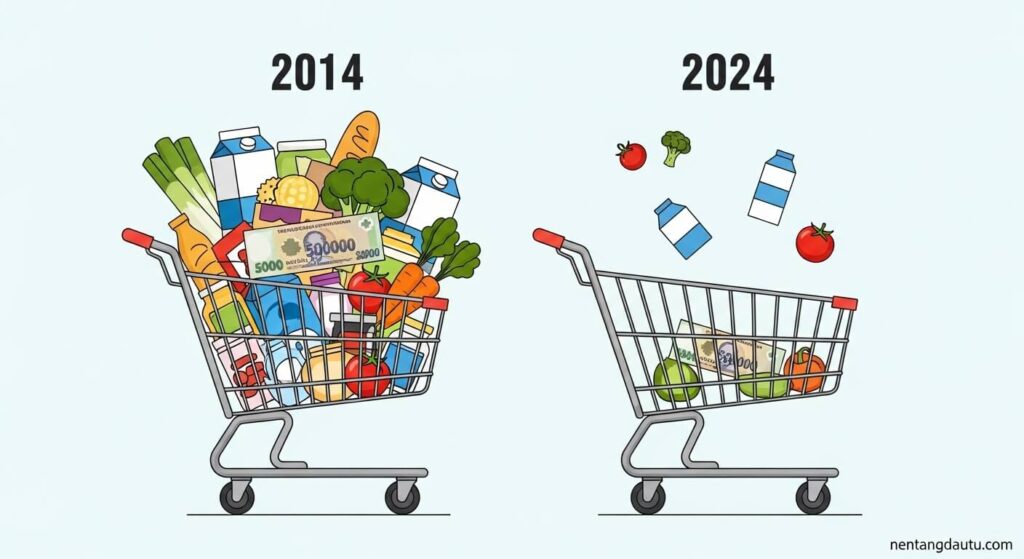
Người mới thường hay nhầm lẫn rằng lạm phát là điều gì đó rất xấu và cần phải triệt tiêu. Thực tế, một mức lạm phát vừa phải (thường khoảng 2% đến 4%) lại là dấu hiệu của một nền kinh tế đang tăng trưởng. Tuy nhiên, đối với người gửi tiết kiệm, lạm phát chính là “kẻ trộm” lấy đi giá trị tài sản mà không cần sự cho phép của bạn.
Xem thêm: Nhật ký đầu tư: Bí quyết giúp nhà đầu tư F0 dừng lỗ hiệu quả
Tại sao con số trong sổ tiết kiệm lại “lừa dối” bạn?
Khi bạn gửi 100.000.000đ vào ngân hàng với lãi suất 6% mỗi năm, sau một năm bạn nhận về 106.000.000đ. Nhìn vào con số, rõ ràng bạn đang thấy mình giàu lên thêm 6.000.000đ. Thế nhưng, đây chính là lúc cái bẫy tâm lý xuất hiện. Các nhà kinh tế gọi đây là “Ảo giác tiền tệ”.
Để biết mình thực sự giàu lên hay nghèo đi, bạn phải làm một phép so sánh giữa lãi suất ngân hàng và tỷ lệ lạm phát. Nếu trong năm đó, lạm phát là 4%, thì thực tế sức mua của bạn chỉ tăng thêm khoảng 2%. Nhưng nếu lạm phát tăng cao đột biến lên mức 7% trong khi lãi suất vẫn là 6%, thì dù cuối năm bạn có nhiều tiền hơn về mặt con số, bạn thực chất đã nghèo đi 1% về mặt giá trị sử dụng.
Nhiều người mới bắt đầu thường chỉ nhìn vào “lãi suất danh nghĩa” (con số ngân hàng ghi trên sổ) mà quên mất “lãi suất thực tế” (số tiền còn lại sau khi trừ đi lạm phát). Trong suốt 10 năm, nếu lạm phát liên tục bào mòn sức mua, cuốn sổ tiết kiệm của bạn sẽ giống như một tảng băng đang tan chảy dưới ánh mặt trời. Bạn vẫn thấy tảng băng đó, nhưng nó cứ bé lại dần mà bạn không hề hay biết.
Bài học về sức mua: Câu chuyện 10 năm nhìn lại
Hãy tưởng tượng vào năm 2024, bạn có 1 tỷ đồng. Số tiền này đủ để bạn mua một mảnh đất nhỏ ở vùng ven hoặc một chiếc ô tô hạng sang. Bạn quyết định gửi tiết kiệm 1 tỷ đồng này trong 10 năm để “cho chắc ăn”, với giả định lãi suất ngân hàng luôn bằng với tỷ lệ lạm phát (đây là kịch bản lạc quan nhất cho người gửi tiền).
Đến năm 2034, bạn nhận về cả gốc lẫn lãi, giả sử con số lúc này là 1,8 tỷ đồng. Bạn vui mừng vì thấy tiền của mình gần như tăng gấp đôi. Nhưng khi bạn cầm 1,8 tỷ đó đi mua lại đúng mảnh đất vùng ven năm xưa, bạn bàng hoàng nhận ra mảnh đất đó giờ đã có giá 3 tỷ đồng. Chiếc ô tô năm xưa giờ cũng đã tăng giá vượt xa số tiền bạn có.
Tại sao lại như vậy? Đó là vì giá trị của các tài sản thực (như bất động sản, cổ phiếu của các doanh nghiệp đầu ngành) thường có xu hướng tăng nhanh hơn lạm phát và nhanh hơn cả lãi suất tiết kiệm. Trong khi tiền mặt là thứ có thể in thêm, thì đất đai hay quyền sở hữu các công ty tốt là những thứ hữu hạn. Khi lạm phát xảy ra, tiền mất giá nhưng giá trị của các tài sản này lại được điều chỉnh tăng lên để phản ánh đúng giá trị của chúng.
Xem thêm: Trung bình giá xuống là gì?
Sai lầm của người mới: Coi tiết kiệm là kênh đầu tư duy nhất
Người mới thường có một nỗi sợ rất lớn đối với thị trường chứng khoán hay bất động sản. Họ cho rằng gửi ngân hàng là rủi ro bằng 0, còn đầu tư là rủi ro mất trắng. Đây là một cách hiểu chưa đầy đủ.
Trong tài chính, rủi ro không chỉ là việc bạn bị mất tiền do giá giảm, mà rủi ro còn là việc bạn không đạt được mục tiêu tài chính của mình do sức mua bị sụt giảm. Gửi tiết kiệm 10 năm có rủi ro cực cao về mặt sức mua. Bạn có thể chắc chắn nhận lại đủ số tiền, nhưng bạn không thể chắc chắn số tiền đó còn làm được những việc bạn mong muốn hay không.
Hãy nhìn vào các doanh nghiệp lớn trong rổ VN30 tại Việt Nam để thấy sự khác biệt. Ví dụ như FPT, một doanh nghiệp công nghệ hàng đầu. Trong nhiều năm qua, giá trị cổ phiếu và cổ tức của FPT thường tăng trưởng vượt xa tỷ lệ lạm phát. Khi bạn sở hữu cổ phiếu FPT, bạn đang sở hữu một phần của một cỗ máy kiếm tiền có khả năng tăng giá dịch vụ theo thị trường. Khi lạm phát tăng, FPT có thể tăng giá bán phần mềm, tăng lương cho nhân viên và cuối cùng là tăng lợi nhuận. Người sở hữu cổ phiếu sẽ được bảo vệ bởi sự tăng trưởng này.
Ngược lại, nếu bạn chỉ giữ tiền mặt, bạn không có bất kỳ cơ chế bảo vệ nào trước sự tăng giá của hàng hóa. Bạn đang đứng yên trong khi cả đoàn tàu giá cả đang lao về phía trước.
Tại sao đầu tư vào tài sản sinh lời lại là “cứu cánh”?
Để đánh bại lạm phát, bạn không thể chỉ dựa vào tiết kiệm. Bạn cần sở hữu các tài sản có khả năng sinh lời và tăng trưởng giá trị. Có ba nhóm tài sản phổ biến thường được dùng để chống lại lạm phát:
- Cổ phiếu tăng trưởng: Đây là cổ phiếu của những doanh nghiệp có lợi thế cạnh tranh lớn, có khả năng chuyển chi phí lạm phát sang cho khách hàng. Chẳng hạn như Tập đoàn Hòa Phát (HPG) trong ngành thép hay Vinamilk (VNM) trong ngành tiêu dùng. Khi giá nguyên liệu đầu vào tăng do lạm phát, các doanh nghiệp này thường có vị thế để điều chỉnh giá bán, giúp bảo vệ biên lợi nhuận và giá trị cổ phiếu.
- Bất động sản: Đất đai luôn được coi là hầm trú ẩn an toàn trước lạm phát vì nó là tài sản hữu hạn. Tuy nhiên, bất động sản đòi hỏi vốn lớn và tính thanh khoản (khả năng chuyển thành tiền mặt) thấp hơn.
- Vàng: Theo truyền thống của người Việt, vàng là kênh tích trữ lâu đời nhất. Vàng không sinh ra lãi hàng tháng như tiền gửi hay cổ tức, nhưng nó giữ giá cực tốt trong những giai đoạn lạm phát phi mã.
Lưu ý rằng mọi hình thức đầu tư đều có rủi ro và bạn nên kiểm tra quy định hiện hành cũng như tình hình thị trường trước khi tham gia.
Xem thêm: Vòng tròn năng lực là gì?
Phân bổ tài sản: Giải pháp cho người mới bắt đầu
Lời khuyên không phải là bạn nên rút hết tiền tiết kiệm để đi đầu tư rủi ro. Tiết kiệm vẫn đóng một vai trò quan trọng như là “quỹ dự phòng khẩn cấp”. Số tiền này giúp bạn chi trả các chi phí sinh hoạt trong 6-12 tháng nếu chẳng may mất thu nhập.
Tuy nhiên, đối với phần tiền tích lũy dài hạn cho 10 năm, 20 năm tới (như tiền nghỉ hưu, tiền cho con đi học), bạn buộc phải thay đổi tư duy. Thay vì để 100% vào sổ tiết kiệm, bạn có thể cân nhắc phân bổ một phần vào các kênh đầu tư có khả năng tăng trưởng.
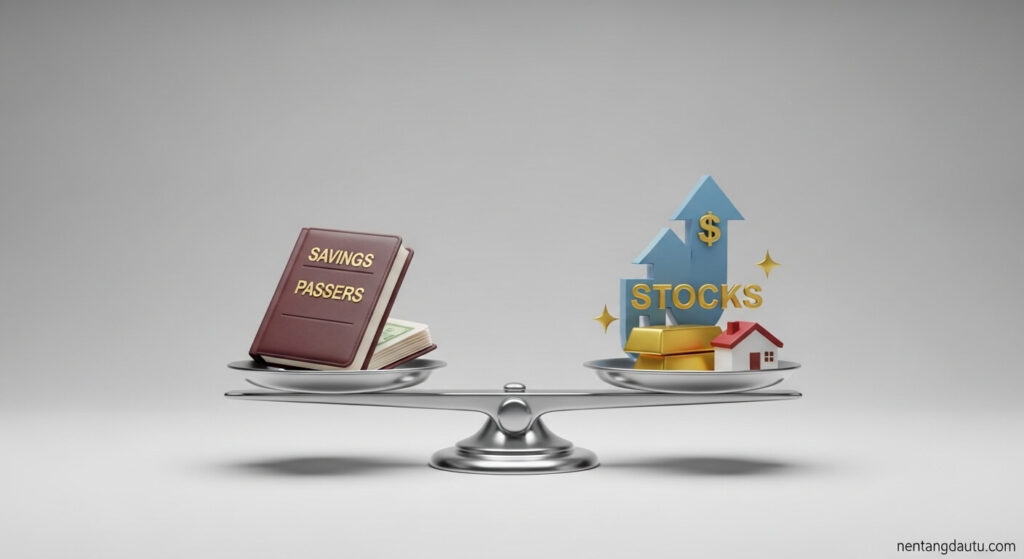
Ví dụ, bạn có thể dành 30% cho tiết kiệm ngân hàng để đảm bảo tính thanh khoản, 40% vào các cổ phiếu blue-chip (các công ty lớn, uy tín như MSN của Masan hay VIC của Vingroup) và 30% còn lại vào các quỹ chỉ số hoặc vàng. Cách làm này giúp bạn vừa có sự an tâm, vừa có cơ hội bảo vệ tài sản trước sự tàn phá của lạm phát.
Người mới thường hay nhầm lẫn rằng phải thật giàu mới đi đầu tư. Thực tế hoàn toàn ngược lại: bạn cần đầu tư đúng cách để trở nên giàu có và bảo vệ những gì mình đã vất vả làm ra. Đừng để sau 10 năm làm việc chăm chỉ, bạn nhận ra thành quả của mình chỉ còn là một con số vô hồn trên giấy tờ nhưng giá trị sử dụng đã vơi đi một nửa.
Tổng kết bài học
Hiểu được lạm phát là gì là bước đi đầu tiên và quan trọng nhất trên con đường tự do tài chính. Lạm phát không phải là một kẻ thù lộ diện để bạn có thể dễ dàng né tránh, nó là một sự bào mòn từ từ và thầm lặng.
Việc gửi tiết kiệm 10 năm sẽ là một thất bại nếu đó là tất cả những gì bạn làm với số tiền của mình. Hãy bắt đầu học cách đầu tư, học cách lựa chọn những tài sản có khả năng sinh lời bền vững. Hãy nhớ rằng, trong thế giới tài chính, đứng yên đồng nghĩa với việc đang lùi lại phía sau.
Đừng để sự “an toàn giả tạo” của sổ tiết kiệm ngăn cản bạn xây dựng một tương lai tài chính vững chắc hơn. Hãy để tiền làm việc cho bạn, thay vì chỉ để nó nằm yên và bị lạm phát “ăn mòn” mỗi ngày.