Bạn đã bao giờ rơi vào cảnh mới giữa tháng mà tài khoản đã báo động đỏ, trong khi bạn chẳng nhớ mình đã tiêu gì quá tay chưa? Cảm giác tiền tự nhiên “bốc hơi” mà không rõ lý do là một trong những nỗi ám ảnh lớn nhất của người mới bắt đầu học cách quản lý ngân sách. Đó là lúc phương pháp Ngân sách dựa trên số không (Zero-Based Budgeting) xuất hiện như một “vị cứu tinh”.
Phương pháp này không đơn thuần là tiết kiệm, mà là một cuộc cách mạng trong tư duy sử dụng tiền bạc. Thay vì để tiền tự trôi đi, bạn sẽ là người cầm lái, ra lệnh cho từng đồng tiền mình làm ra phải phục vụ một mục tiêu cụ thể. Việc quản lý ngân sách theo cách này đảm bảo rằng mỗi khi kết thúc tháng, số dư còn lại trong kế hoạch của bạn phải bằng đúng số không.
Đừng hiểu lầm rằng bạn sẽ rỗng túi hay không còn đồng nào trong ngân hàng. “Số không” ở đây có nghĩa là toàn bộ thu nhập đã được phân bổ hết vào các ngăn chứa khác nhau. Bài viết này sẽ giúp bạn hiểu sâu sắc về cách vận hành của nó và tại sao đây lại là công cụ mạnh mẽ nhất để đạt được tự do tài chính tại Việt Nam.
Ngân sách dựa trên số không là gì?
Nếu bạn đã từng nghe về quy tắc sáu chiếc lọ hay phương pháp 50/30/20, bạn có thể thấy chúng khá linh hoạt. Tuy nhiên, quản lý ngân sách dựa trên số không (viết tắt là ZBB) lại có một cách tiếp cận quyết liệt hơn nhiều. Triết lý cốt lõi của nó là: Thu nhập trừ đi Chi tiêu phải bằng không.
Hãy tưởng tượng bạn có 10.000.000đ tiền lương mỗi tháng. Với các phương pháp thông thường, bạn có thể ước tính chi phí sinh hoạt và phần còn lại thì để đó “tiết kiệm”. Nhưng với ZBB, bạn không được phép để tiền “nằm chơi”. Bạn phải giao việc cho toàn bộ 10.000.000đ đó ngay từ ngày đầu tiên của tháng.
Cụ thể, bạn sẽ chia nhỏ số tiền này ra: 4.000.000đ cho ăn uống và tiền nhà, 2.000.000đ để trả nợ ngân hàng, 2.000.000đ để mua cổ phiếu của tập đoàn Hòa Phát (mã HPG) nhằm đầu tư dài hạn, và 2.000.000đ cho vào quỹ dự phòng tại ngân hàng Vietcombank. Tổng cộng các khoản phân bổ này là 10.000.000đ. Khi lấy thu nhập trừ đi các khoản này, kết quả bằng đúng số không.
Phương pháp quản lý ngân sách này giúp bạn triệt tiêu hoàn toàn những khoảng hở tài chính. Khi mọi đồng tiền đều đã có “nhiệm vụ”, bạn sẽ không còn thói quen tiêu xài ngẫu hứng vì nghĩ rằng mình vẫn còn dư tiền trong tài khoản. Mỗi đồng lẻ đều được kiểm soát chặt chẽ, tạo nên một hệ thống tài chính cá nhân minh bạch và kỷ luật.
Xem thêm: Giải mã tâm lý học về tiền
Tại sao người mới thường hiểu sai về “con số không”?
Một trong những rào cản lớn nhất khiến nhiều người e ngại phương pháp này chính là hiểu lầm về mặt ngữ nghĩa. Khi nghe đến cụm từ “ngân sách bằng không”, đa số người mới bắt đầu đều cảm thấy lo lắng và sợ hãi. Họ cho rằng việc này đồng nghĩa với việc họ sẽ sống trong tình trạng cháy túi hoặc không có tiền dự phòng.
Thực tế, đây là một hiểu lầm cực kỳ tai hại. Con số không trong quản lý ngân sách không phản ánh số dư tài khoản ngân hàng của bạn, mà nó phản ánh tính triệt để trong bản kế hoạch của bạn. Việc bạn phân bổ 2.000.000đ vào quỹ tiết kiệm hay 3.000.000đ vào danh mục cổ phiếu VN30 như mã FPT hay Vinamilk (VNM) vẫn được tính là một khoản “chi tiêu” cho tương lai.
Sai lầm thứ hai là nhiều người nghĩ rằng phương pháp này quá cứng nhắc và tốn thời gian. Họ tin rằng việc phải ghi chép từng đồng lẻ sẽ khiến cuộc sống trở nên mệt mỏi. Tuy nhiên, sự thực là ZBB mang lại sự tự do. Khi bạn đã định sẵn 1.000.000đ cho việc giải trí, bạn có thể thoải mái tiêu số tiền đó mà không cảm thấy tội lỗi hay lo lắng ảnh hưởng đến tiền thuê nhà.
Cuối cùng, một số người lại nhầm tưởng rằng chỉ cần lập kế hoạch một lần là xong. Thực tế, quản lý ngân sách dựa trên số không yêu cầu bạn phải lập lại kế hoạch mới vào mỗi tháng. Bởi lẽ, chi phí tháng 9 (có thể có nhiều tiệc cưới) sẽ rất khác với chi phí tháng 2 (tháng Tết). Việc hiểu sai tính linh hoạt này thường dẫn đến việc bỏ cuộc sớm khi thực tế không khớp với kế hoạch cũ.
Hiểu đúng để ra quyết định tài chính tốt hơn
Khi bạn nắm vững được bản chất của việc quản lý ngân sách dựa trên số không, tư duy về tiền bạc của bạn sẽ thay đổi hoàn toàn. Thay vì nhìn tiền như một khối tổng thể mơ hồ, bạn sẽ nhìn thấy chúng dưới dạng các “nguồn lực” sẵn sàng thực hiện nhiệm vụ. Điều này giúp bạn chủ động hơn trong mọi quyết định chi tiêu và đầu tư.
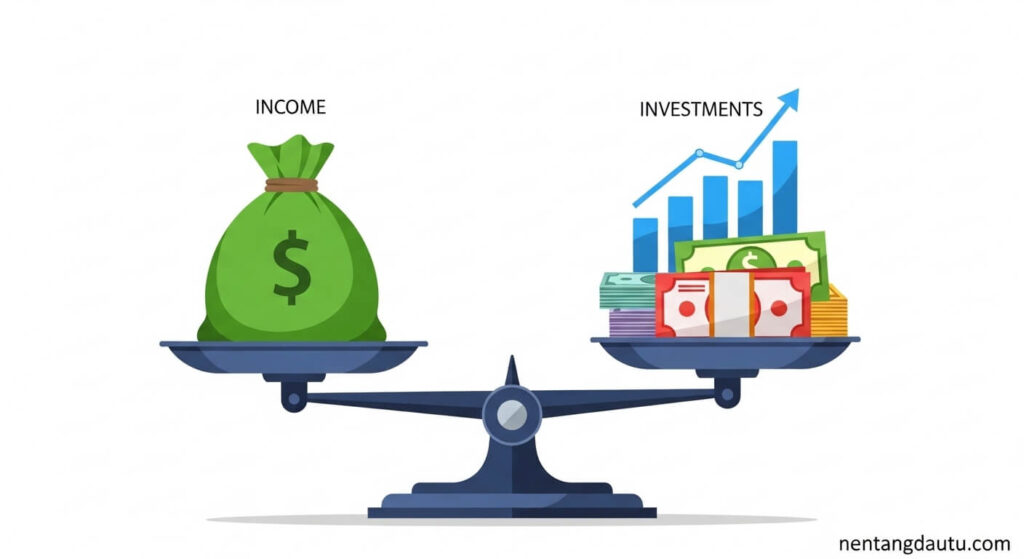
Chẳng hạn, nếu bạn đang phân vân có nên nâng cấp điện thoại hay không, một bản ngân sách ZBB sẽ cho bạn câu trả lời ngay lập tức. Nếu trong mục “mua sắm” tháng này bạn chỉ còn 500.000đ, trong khi chiếc điện thoại giá 20.000.000đ, bạn sẽ nhận ra mình cần phải điều chỉnh lại ưu tiên cho các tháng tới thay vì dùng đại tiền lương rồi nợ nần chồng chất.
Hiểu đúng phương pháp này còn giúp bạn tối ưu hóa việc đầu tư. Thay vì đợi đến cuối tháng dư bao nhiêu mới đem đi đầu tư, bạn đưa việc đầu tư vào thành một mục bắt buộc trong ngân sách ngay từ đầu. Ví dụ, bạn quyết định mỗi tháng phải sở hữu thêm một lượng cổ phiếu của Thế Giới Di Động (mã MWG). Khi coi đây là một “nhiệm vụ” cho tiền, bạn sẽ thực hiện nó kỷ luật hơn hẳn.
Sự chính xác của phương pháp này cũng giúp bạn phát hiện ra những “lỗ hổng” tài chính mà bấy lâu nay bạn không hề hay biết. Những khoản phí thuê bao ứng dụng không dùng đến, những bữa cà phê vô thưởng vô phạt hay những món đồ mua về chỉ để bám bụi sẽ hiện ra rõ mồn một. Từ đó, bạn có thể cắt giảm chúng để dồn tiền vào những mục tiêu lớn hơn như mua nhà hay nghỉ hưu sớm.
Xem thêm: Đầu tư vào bản thân
Hướng dẫn 5 bước thực hiện Ngân sách dựa trên số không tại Việt Nam
Để bắt đầu quản lý ngân sách theo phương pháp này, bạn không cần phải là một chuyên gia tài chính. Bạn chỉ cần sự kiên trì và một chút tỉ mỉ trong những tháng đầu tiên. Dưới đây là lộ trình cụ thể mà bạn có thể áp dụng ngay lập tức cho thu nhập của mình.
Bước 1: Liệt kê tổng thu nhập thực tế
Hãy ghi lại tất cả các nguồn tiền mà bạn chắc chắn sẽ nhận được trong tháng tới. Đây có thể là lương cứng, tiền làm thêm, hoặc cổ tức từ các cổ phiếu bạn đang nắm giữ như Techcombank (TCB) hay VinGroup (VIC). Lưu ý, bạn chỉ nên ghi vào những con số thực nhận (số tiền sau khi đã trừ thuế và bảo hiểm).
Ví dụ: Lương văn phòng là 15.000.000đ, bán hàng online thêm được 2.000.000đ. Tổng thu nhập của bạn là 17.000.000đ. Đây chính là con số mà bạn phải “giao việc” cho chúng cho đến khi không còn đồng nào dư lại trong kế hoạch.
Bước 2: Liệt kê các khoản chi tiêu thiết yếu (Cố định)
Đây là những khoản tiền bạn bắt buộc phải chi trả hàng tháng để duy trì cuộc sống. Chúng thường bao gồm: tiền thuê nhà, tiền điện nước, internet, tiền học cho con, và các khoản trả góp ngân hàng. Việc quản lý ngân sách hiệu quả bắt đầu từ việc kiểm soát tốt nhóm này vì chúng thường chiếm tỷ trọng lớn nhất.
Ví dụ cụ thể: Tiền nhà 5.000.000đ, điện nước 1.000.000đ, xăng xe 500.000đ. Tổng nhóm này là 6.500.000đ. Hãy cố gắng duy trì nhóm này ở mức ổn định để không làm ảnh hưởng đến các mục tiêu tài chính khác.
Bước 3: Xác định các khoản chi tiêu linh hoạt (Biến đổi)
Đây là nơi mà hầu hết mọi người thường bị “mất tiền” nhiều nhất. Nó bao gồm ăn uống ngoài, cà phê với bạn bè, mua sắm quần áo, hay các hoạt động giải trí. Điểm đặc biệt của ZBB là bạn phải đặt ra một hạn mức cụ thể cho những khoản này thay vì chi tiêu theo cảm xúc.
Giả sử bạn dành 2.000.000đ cho ăn tiệm và 1.000.000đ cho mua sắm. Nếu giữa tháng bạn đã tiêu hết 1.000.000đ tiền mua sắm, bạn buộc phải dừng lại hoặc cắt bớt tiền từ mục ăn tiệm sang. Sự hoán đổi này giữ cho tổng ngân sách không bị lệch khỏi con số không.
Bước 4: Phân bổ cho mục tiêu tài chính (Tiết kiệm và Đầu tư)
Đây là bước quan trọng nhất để giúp bạn giàu lên. Sau khi đã trừ đi các chi phí sống, số tiền còn lại phải được đưa vào các quỹ. Bạn có thể gửi tiết kiệm trực tuyến tại các ngân hàng uy tín hoặc tham gia thị trường chứng khoán. Đây là lúc bạn tận dụng sức mạnh của lãi kép.
Ví dụ, với số tiền còn dư, bạn quyết định trích 3.000.000đ để mua chứng chỉ quỹ hoặc các mã cổ phiếu trong nhóm VN30 như Ngân hàng Quân đội (MBB) hay Tập đoàn xăng dầu (PLX). Ngoài ra, hãy nhớ trích 2.000.000đ vào quỹ dự phòng khẩn cấp nếu bạn chưa có khoản này.
Bước 5: Cân đối để số dư bằng không
Sau khi liệt kê tất cả các mục trên, hãy làm một phép tính trừ đơn giản. Nếu bạn vẫn còn dư tiền, hãy tiếp tục phân bổ số dư đó vào một mục nào đó, chẳng hạn như trả nợ nhanh hơn hoặc tăng thêm tiền đầu tư. Nếu kết quả là số âm, bạn phải quay lại bước 3 để cắt giảm những khoản chi không thực sự cần thiết.
Mục tiêu cuối cùng là con số cuối cùng trong bảng tính của bạn phải là 0. Khi đó, bản kế hoạch quản lý ngân sách của bạn đã hoàn tất và sẵn sàng để thực thi. Bạn sẽ cảm thấy cực kỳ an tâm vì biết rõ số tiền 17.000.000đ của mình đã đi đâu và làm gì cho bạn.
Xem thêm: Cách quản lý tài chính cặp đôi cho người mới bắt đầu từ A-Z
Ví dụ thực tế về việc áp dụng Ngân sách số không
Hãy cùng xem xét trường hợp của anh Nam, một nhân viên văn phòng tại TP.HCM với mức thu nhập hàng tháng là 20.000.000đ. Trước đây, anh Nam thường xuyên rơi vào cảnh cuối tháng phải đi vay mượn. Sau khi tìm hiểu về quản lý ngân sách dựa trên số không, anh đã lập bảng kế hoạch như sau:
Đầu tiên, anh Nam dành 8.000.000đ cho các chi phí sinh hoạt cố định gồm thuê nhà và ăn uống tại gia. Tiếp theo, anh trích 3.000.000đ để trả nợ thẻ tín dụng đang có lãi suất cao. Đây là ưu tiên hàng đầu để giảm bớt gánh nặng tài chính.
Với mục tiêu đầu tư, anh Nam dành ra 4.000.000đ. Anh quyết định chia đôi số tiền này: 2.000.000đ gửi tiết kiệm và 2.000.000đ để mua cổ phiếu của Tổng công ty Khí Việt Nam (mã GAS). Anh nhận thấy GAS là một doanh nghiệp có cổ tức ổn định trong rổ VN30, phù hợp cho người mới bắt đầu như anh.
Còn lại 5.000.000đ, anh chia nhỏ cho các nhu cầu cá nhân: 2.000.000đ cho các mối quan hệ xã giao (đám cưới, sinh nhật), 2.000.000đ cho học tập và phát triển bản thân, và 1.000.000đ cuối cùng anh đưa vào mục “chi tiêu ngẫu hứng”. Như vậy, 20.000.000đ thu nhập của anh Nam đã được phân bổ hoàn toàn.
Kết quả là sau 3 tháng áp dụng, anh Nam không chỉ thoát khỏi nợ nần mà còn sở hữu một danh mục đầu tư nhỏ. Quan trọng nhất, anh không còn cảm thấy áp lực mỗi khi phải chi tiền vì mọi thứ đều đã nằm trong kế hoạch. Đây chính là minh chứng cho sức mạnh của việc kiểm soát tiền bạc đến từng đồng lẻ.
Những thách thức và cách vượt qua khi mới bắt đầu
Dù phương pháp này rất hiệu quả, nhưng người mới bắt đầu thường gặp phải một số khó khăn nhất định. Thách thức lớn nhất chính là việc theo dõi chi tiêu thực tế. Nhiều người lập kế hoạch rất hay nhưng lại quên ghi chép lại những gì mình đã tiêu, dẫn đến việc ngân sách chỉ nằm trên giấy.
Để khắc phục, bạn có thể sử dụng các ứng dụng quản lý tài chính trên điện thoại hoặc đơn giản là một cuốn sổ tay nhỏ. Hãy tập thói quen ghi lại ngay sau khi chi trả. Nếu bạn mua một ly cà phê giá 45.000đ, hãy trừ nó ngay vào mục “ăn uống” trong ngân sách tháng đó. Việc này chỉ mất 10 giây nhưng sẽ giúp bạn luôn đi đúng hướng.
Một khó khăn khác là những khoản chi bất ngờ phát sinh như hỏng xe, ốm đau. Với ZBB, nếu có một khoản chi mới hiện ra, bạn buộc phải “lấy chỗ nọ đắp chỗ kia”. Chẳng hạn, nếu xe hỏng mất 1.000.000đ để sửa, bạn có thể phải cắt giảm mục mua sắm quần áo hoặc giải trí của tháng đó xuống.
Cuối cùng, đừng quá khắt khe với bản thân trong những tháng đầu. Việc dự báo chính xác các khoản chi là một kỹ năng cần thời gian để rèn luyện. Có thể trong tháng đầu tiên, bạn sẽ thấy mình dự báo thiếu hoặc thừa ở một số mục. Đừng nản lòng, hãy điều chỉnh vào tháng tiếp theo. Quản lý ngân sách là một hành trình học hỏi, không phải là một đích đến tức thời.
Tương lai tài chính rực rỡ nhờ kỷ luật số không
Áp dụng ngân sách dựa trên số không không chỉ giúp bạn quản lý tiền tốt hơn trong ngắn hạn, mà còn xây dựng một nền tảng vững chắc cho tương lai. Khi bạn kiểm soát được từng đồng lẻ, bạn đang tạo ra một thói quen kỷ luật – đức tính quan trọng nhất của mọi nhà đầu tư thành công.
Thay vì mơ mộng về những khoản lợi nhuận khổng lồ nhưng xa vời, việc tập trung vào những gì bạn có thể kiểm soát ngay hôm nay sẽ mang lại kết quả thực tế. Mỗi đồng tiền bạn tiết kiệm được từ việc cắt giảm chi phí thừa thãi sẽ trở thành “những người lính” làm việc cho bạn trong tương lai thông qua đầu tư vào các doanh nghiệp hàng đầu như Bảo Việt (BVH) hay Vinamilk (VNM).
Hãy nhớ rằng, giàu có không phụ thuộc hoàn toàn vào việc bạn kiếm được bao nhiêu tiền, mà phụ thuộc vào việc bạn giữ lại được bao nhiêu và bắt tiền sinh sôi nảy nở như thế nào. Quản lý ngân sách dựa trên số không chính là bước đi đầu tiên và quan trọng nhất để bạn chạm tay vào mục tiêu tự do tài chính mà mình hằng mong ước.
Hãy bắt đầu ngay hôm nay bằng việc lấy một tờ giấy hoặc mở ứng dụng ghi chú lên. Liệt kê thu nhập tháng tới và bắt đầu giao việc cho từng đồng tiền của bạn. Bạn sẽ ngạc nhiên khi thấy mình giàu có hơn mình tưởng rất nhiều khi mọi thứ được đặt vào đúng chỗ của nó.
Lưu ý: Các ví dụ về mã cổ phiếu và quy định tài chính trong bài viết mang tính chất minh họa để giải thích phương pháp quản lý ngân sách. Bạn nên kiểm tra các quy định hiện hành và tìm hiểu kỹ trước khi thực hiện các quyết định đầu tư thực tế.